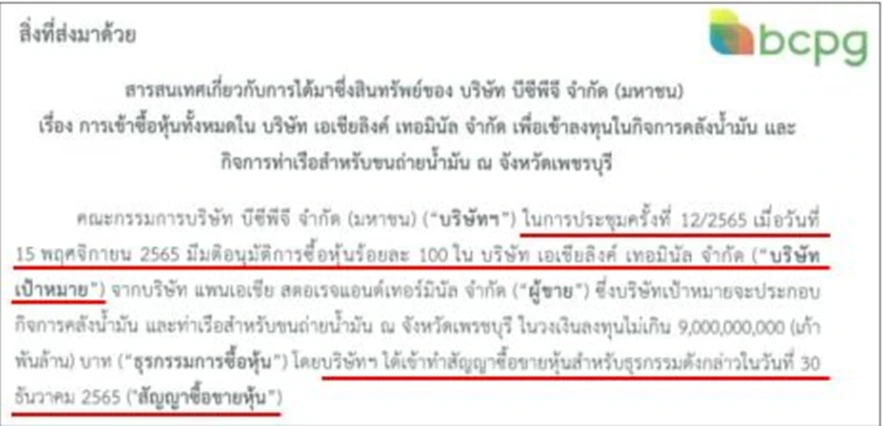
“สันติสุข” ชี้ให้เห็นว่า รายงานการประชุมไม่ได้มีความสำคัญเพียงเพราะเป็นเอกสารทางธุรกิจ แต่ยังสามารถสะท้อนกระบวนการคิดและการกลั่นกรองของคณะกรรมการในช่วงที่มีการตัดสินใจลงทุนได้ ดังนั้น หาก DSI ต้องการตอบคำถามว่าการซื้อทรัพย์สินมูลค่า 9,000 ล้านบาทมีที่มาที่ไปอย่างไร รายงานการประชุมดังกล่าวจึงเป็นหนึ่งในเอกสารสำคัญที่ควรนำมาตรวจสอบ ไล่ตั้งแต่ที่ปรึกษาทางการเงิน ไปจนถึงผู้ประเมินราคา
“สันติสุข” เสนอว่า DSI ควรตรวจสอบผู้ที่มีส่วนเกี่ยวข้องกับกระบวนการประเมินและให้คำปรึกษาทั้งหมด ไม่ว่าจะเป็นที่ปรึกษาทางการเงิน ผู้ประเมินราคาทรัพย์สินอิสระ หรือบริษัทที่เกี่ยวข้องกับการจัดทำข้อมูลประกอบการลงทุน คำถามสำคัญคือ บุคคลเหล่านี้ใช้สมมุติฐานอะไรในการคำนวณมูลค่า
รวมถึงมูลค่าที่ได้จากการประเมินสอดคล้องกับราคาตลาดหรือไม่ , ต้นทุนการก่อสร้างและต้นทุนของทรัพย์สินมีความสัมพันธ์กับราคาซื้อขายอย่างไร และที่สำคัญคือ ข้อมูลดังกล่าวถูกจัดทำขึ้นเพื่อใช้ประกอบการตัดสินใจจริงก่อนการอนุมัติหรือไม่
“สันติสุข” มองว่า การตรวจสอบจะต้องไม่ดูเฉพาะตัวเลข 9,000 ล้านบาท แต่ต้องย้อนกลับไปดูว่า ตัวเลขดังกล่าวเกิดขึ้นจากวิธีคิดและข้อมูลอะไร “เอกสารซื้อขาย–บัญชี–งบการเงิน ต้องตรวจทั้งหมด”
นอกจากเอกสารประเมินราคาแล้ว “สันติสุข” ระบุถึงเอกสารอีกหลายกลุ่มที่ควรอยู่ในขอบเขตการตรวจสอบของ DSI ได้แก่
1.สัญญาซื้อขายทั้งหมด
2.มติคณะกรรมการที่เกี่ยวข้อง
3.เอกสารการอนุมัติการลงทุน
4.รายงานประเมินมูลค่าทรัพย์สิน
5.เอกสารของบริษัท Asia Link Terminal
6.เอกสารเกี่ยวกับสิทธิในทรัพย์สินและที่ดิน
7.เอกสารทางบัญชี
8.งบการเงินของ BCPG
9.งบการเงินของฝ่ายผู้ขาย
10.เอกสารการชำระเงิน
11.เส้นทางการโอนเงิน
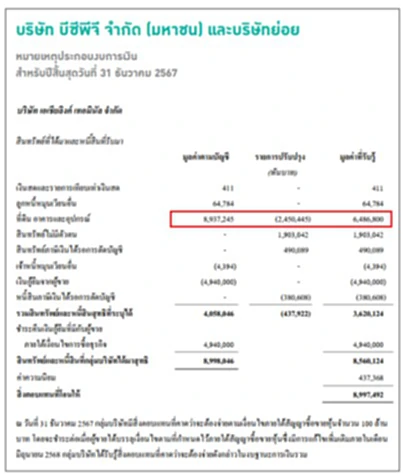
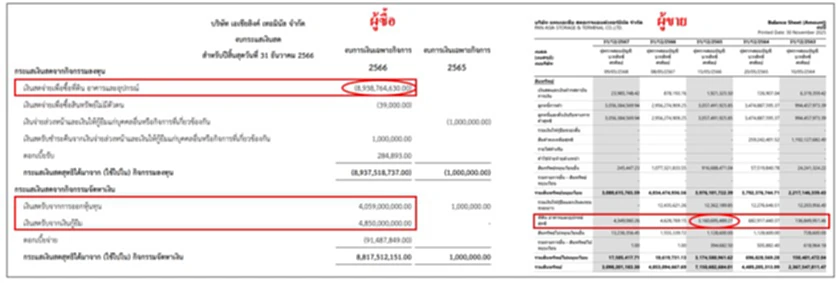
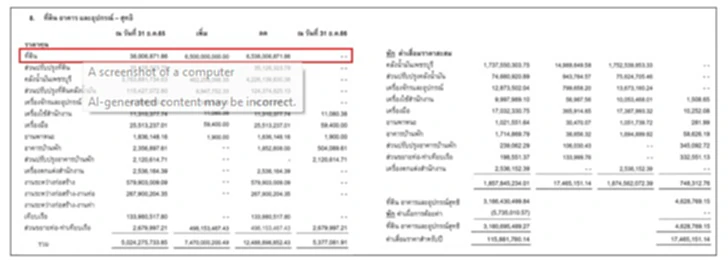
“สันติสุข” ตั้งประเด็นว่า การตรวจสอบควรไปให้ถึงปลายทางว่า เงิน 9,000 ล้านบาทจ่ายให้ใคร และหลังจากนั้นเงินถูกส่งต่อไปที่ใด หากมีธุรกรรมที่มีความผิดปกติ ก็ต้องตรวจสอบต่อว่าเกี่ยวข้องกับบุคคลหรือนิติบุคคลใดหรือไม่ อย่างไรก็ตามการตั้งคำถามดังกล่าวเป็นกรอบประเด็นสำหรับการตรวจสอบ ไม่ได้หมายความว่ามีการพบเส้นทางเงินผิดปกติแล้ว
อีกจุดที่ “สันติสุข” ให้ความสำคัญอย่างมาก คือประวัติการซื้อขายคลังน้ำมันแห่งนี้ก่อนหน้าที่ BCPG จะเข้าซื้อ จากข้อมูลที่มีข้อมูล เริ่มต้นจากกลุ่มผู้ขายเคยซื้อคลังน้ำมันดังกล่าวจากกลุ่มเดิมในช่วงประมาณปี 2554–2555 ด้วยมูลค่าเพียง 2,100 ล้านบาท ขณะที่ในปี 2565 BCPG ตัดสินใจเข้าซื้อด้วยมูลค่าสูงประมาณ 9,000 ล้านบาท
ความแตกต่างของตัวเลขทั้งสองช่วงจึงกลายเป็นประเด็นที่ต้องตรวจสอบว่า ในช่วงเวลาที่ผ่านมา ทรัพย์สินมีการเปลี่ยนแปลงหรือเพิ่มมูลค่าอย่างไร มีการลงทุนเพิ่มเติมมากน้อยแค่ไหน , สภาพทรัพย์สินเปลี่ยนแปลงอย่างไร , สิทธิในการประกอบกิจการหรือสัญญาเช่ามีมูลค่าเพิ่มขึ้นหรือไม่ และที่สำคัญคือ มูลค่าที่เพิ่มขึ้นจากประมาณ 2,100 ล้านบาทมาเป็นประมาณ 9,000 ล้านบาท มีเหตุผลทางธุรกิจและเอกสารรองรับอย่างไร
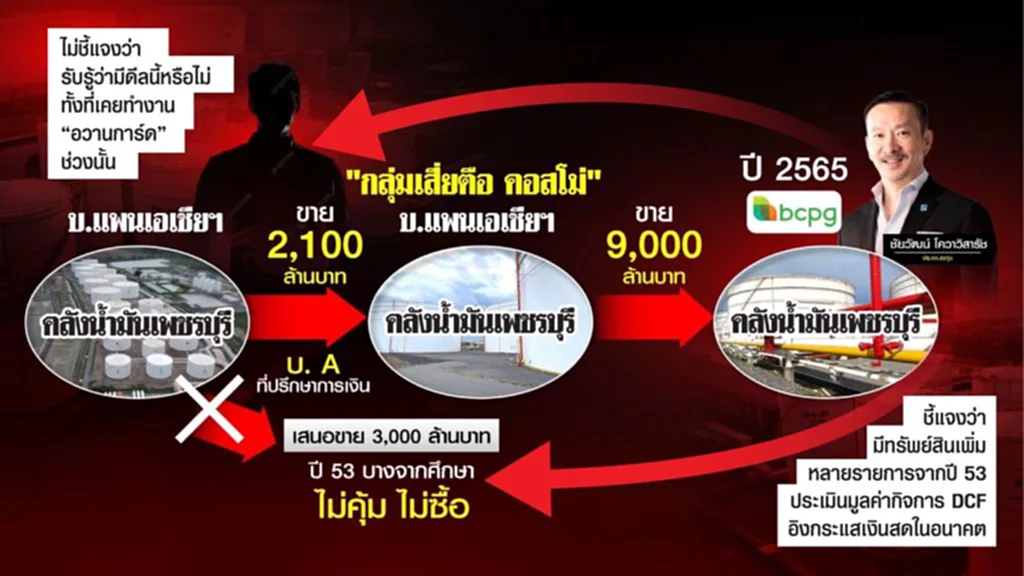
“สันติสุข” จึงเสนอว่า DSI ควรย้อนกลับไปตรวจสอบธุรกรรมเดิมด้วย ไม่ควรพิจารณาเฉพาะธุรกรรมในปี 2565 เพียงอย่างเดียว
อีกประเด็นสำคัญ “สันติสุข” หยิบยกขึ้นมา คือเรื่องของ บริษัท อวานการ์ด ซึ่งถูกกล่าวถึงว่าเคยมีบทบาทเป็นที่ปรึกษาทางการเงินในธุรกรรมที่เกี่ยวข้องกับการซื้อขายคลังน้ำมันในช่วงก่อนหน้า และนำมาซึ่งจุดที่ต้องตรวจสอบคือ ความสัมพันธ์และบทบาทของผู้เกี่ยวข้องในแต่ละช่วงเวลา
“สันติสุข” ตั้งคำถามว่า หากบุคคลใดที่เคยเกี่ยวข้องกับการให้คำปรึกษาในธุรกรรมเดิม ต่อมามีบทบาทเกี่ยวข้องกับฝ่ายผู้ซื้อในธุรกรรมปี 2565 แล้ว เรื่องดังกล่าวถูกเปิดเผยต่อคณะกรรมการหรือไม่ และมีการจัดการเรื่องผลประโยชน์ทับซ้อนอย่างไร สำหรับผู้บริหาร บมจ.บางจาก ในปัจจุบัน อย่าง “ชัยวัฒน์ โควาวิสารัช” ประธานเจ้าหน้าที่บริหารกลุ่มบริษัทบางจากและกรรมการผู้จัดการใหญ่ บริษัท บางจาก คอร์ปอเรชั่น จำกัด (มหาชน) (BCP)ที่เคยมีบทบาทในโครงสร้างคณะกรรมการของ BCPG
“บุคคลที่มีบทบาทในฝ่ายบริหารหรือคณะกรรมการลงทุนในขณะนั้น เคยเกี่ยวข้องกับธุรกรรมหรือที่ปรึกษาในอดีตอย่างไร และข้อมูลดังกล่าวถูกนำเสนอให้คณะกรรมการรับทราบหรือไม่”
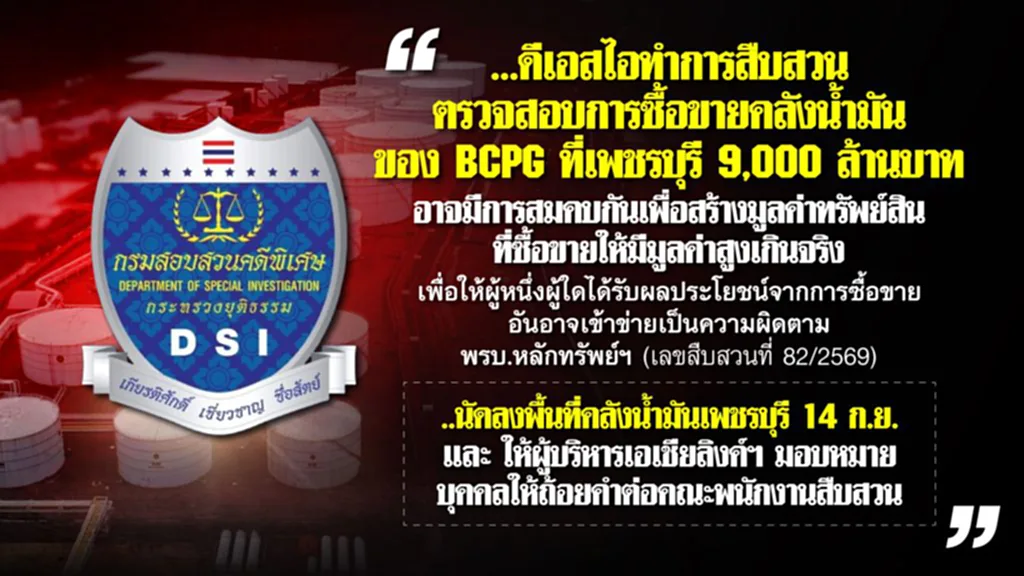
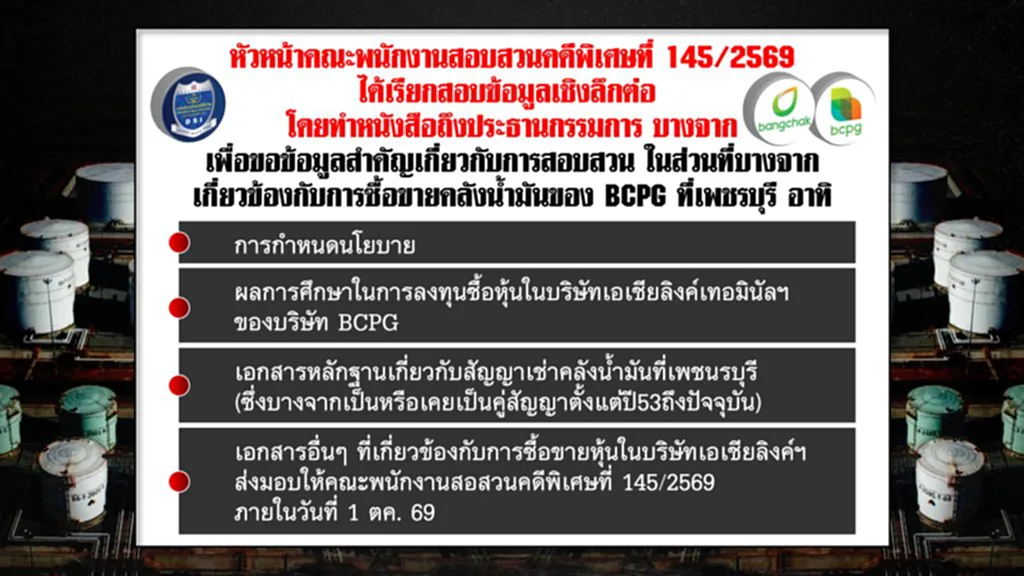
โดยภายหลังดีเอสไอรับเป็นคดีพิเศษ คณะพนักงานสอบสวนจะได้ทำหนังสือถึงประธานกรรมการของบางจาก เพื่อขอข้อมูลที่เกี่ยวข้องกับธุรกรรมของ BCPG ได้แก่ นโยบายของบางจากที่เกี่ยวข้องกับการลงทุน ผลการศึกษาการลงทุนซื้อหุ้นใน Asia Link Terminal รวมถึงเอกสารเกี่ยวกับสัญญาเช่าคลังน้ำมันเพชรบุรีที่บางจากเคยเป็นหรือเป็นคู่สัญญาตั้งแต่ปี 2553 จนถึงปัจจุบัน ฉะนั้นการเรียกเอกสารจากบริษัทแม่ จึงทำให้การตรวจสอบไม่ได้จำกัดอยู่เฉพาะ BCPG แต่ครอบคลุมถึงข้อมูลในระดับกลุ่มบริษัทที่เกี่ยวข้องกับทรัพย์สินและธุรกรรมดังกล่าวด้วย
“ก่อนหน้านี้บางจากมีการชี้แจงเกี่ยวกับการลงทุนดังกล่าว โดยระบุว่าการลงทุนเป็นไปตามเหตุผลทางธุรกิจและมีการศึกษาประกอบ ดังนั้น เมื่อ DSI รับเรื่องเป็นคดีพิเศษแล้ว สิ่งที่ต้องทำต่อไปคือการนำ คำชี้แจงของบริษัทมาเทียบกับเอกสารหลักฐานจริง ไม่ว่าจะเป็นรายงานการประเมินราคา , รายงานการประชุมบอร์ด , เอกสารการศึกษาโครงการ , สัญญาซื้อขาย และเอกสารทางการเงิน หากทุกอย่างสอดคล้องกัน ก็จะเป็นข้อมูลประกอบการชี้แจงข้อสงสัย แต่หากพบความแตกต่าง ก็ต้องตรวจสอบต่อว่าความแตกต่างดังกล่าวเกิดจากอะไร”
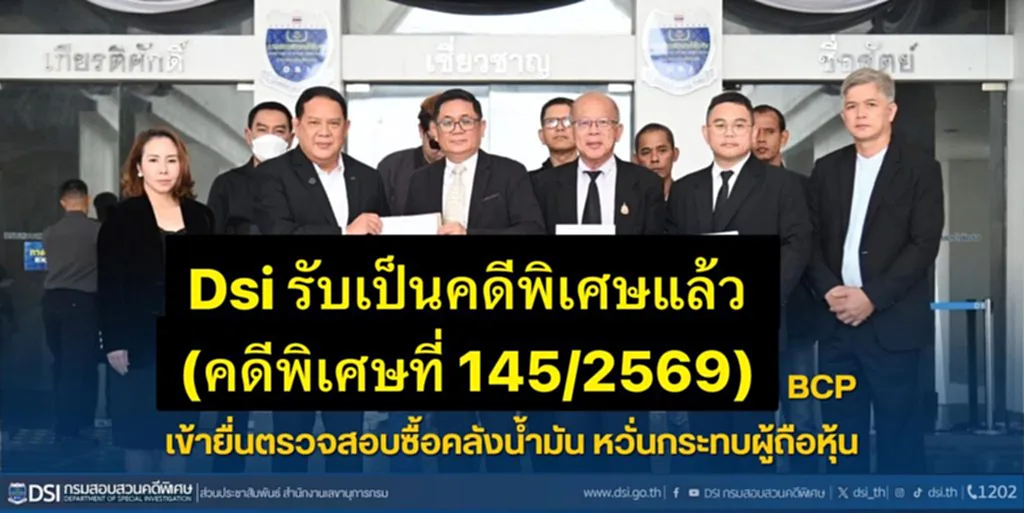
จากนี้ต้องจับตาว่าการรับเรื่องเป็นคดีพิเศษเลขที่ 145/2569 ทำให้กรณีซื้อคลังน้ำมันเพชรบุรีมูลค่าประมาณ 9,000 ล้านบาท จะมีบทสรุปอย่างไร จากการพิสูจน์ข้อเท็จจริงหลายด้าน ตั้งแต่ มูลค่าทรัพย์สิน กระบวนการประเมินราคา การตัดสินใจของบอร์ด ความสัมพันธ์ของผู้เกี่ยวข้อง ประวัติการซื้อขายในอดีต เอกสารบัญชี ไปจนถึงเส้นทางการเงิน
โดยเฉพาะคำถามสำคัญว่า เหตุใดทรัพย์สินที่มีประวัติการซื้อขายในช่วงก่อนหน้าด้วยมูลค่าประมาณ 2,100 ล้านบาท จึงกลายมาเป็นธุรกรรมมูลค่าประมาณ 9,000 ล้านบาทในปี 2565 และราคาดังกล่าวมีหลักฐานทางธุรกิจรองรับอย่างไร
ขณะที่การตรวจสอบว่ามีการสมคบกันเพื่อสร้างมูลค่าทรัพย์สินสูงเกินจริงหรือมีการกระทำผิดตามกฎหมายหลักทรัพย์หรือไม่นั้น ยังต้องรอผลการรวบรวมพยานหลักฐานและการสอบสวนของ DSI
คดีพิเศษ 145/2569 จึงเป็นอีกหนึ่งคดีที่ต้องจับตาว่า เมื่อ DSI ได้เอกสารสำคัญทั้งหมดแล้ว จะสามารถอธิบายที่มาของตัวเลข 9,000 ล้านบาท และกระบวนการตัดสินใจลงทุนได้อย่างไร รวมถึงจะพบข้อเท็จจริงใดเพิ่มเติมจากการตรวจสอบเอกสารและเส้นทางการเงินต่อจากนี้